Malgré le choc provoqué par l’envolée du prix du soufre et la contraction des marges de l’industrie mondiale des engrais, OCP conserve sa notation Investment Grade BBB-, assortie d’une perspective stable. Décryptage.
Dans son dernier bulletin consacré au Groupe, intitulé « OCP S.A. Prioritizes Capital Discipline And Cash Preservation Ahead Of 2027 Recovery », S&P Global Ratings confirme sa notation d’émetteur à BBB-, avec une perspective stable. Le profil de crédit intrinsèque est également maintenu à bbb-, dans la catégorie Investment Grade.
Cette décision est porteuse de sens au regard des turbulences qui secouent l’industrie mondiale des phosphates. Elle signifie que, malgré la dégradation temporaire de ses indicateurs financiers, OCP conserve une qualité de crédit jugée solide par l’agence, sur la base de ses propres fondamentaux économiques et financiers, indépendamment du soutien éventuel de l’État.
Le diagnostic de S&P repose sur une distinction essentielle : les difficultés rencontrées en 2026 résultent d’un choc externe qui frappe l’ensemble de l’industrie des engrais, et non d’un affaiblissement structurel du modèle économique du Groupe. Surtout, les mesures prises par son management devraient permettre de traverser cette zone de turbulences avant un redressement attendu en 2027 et 2028.
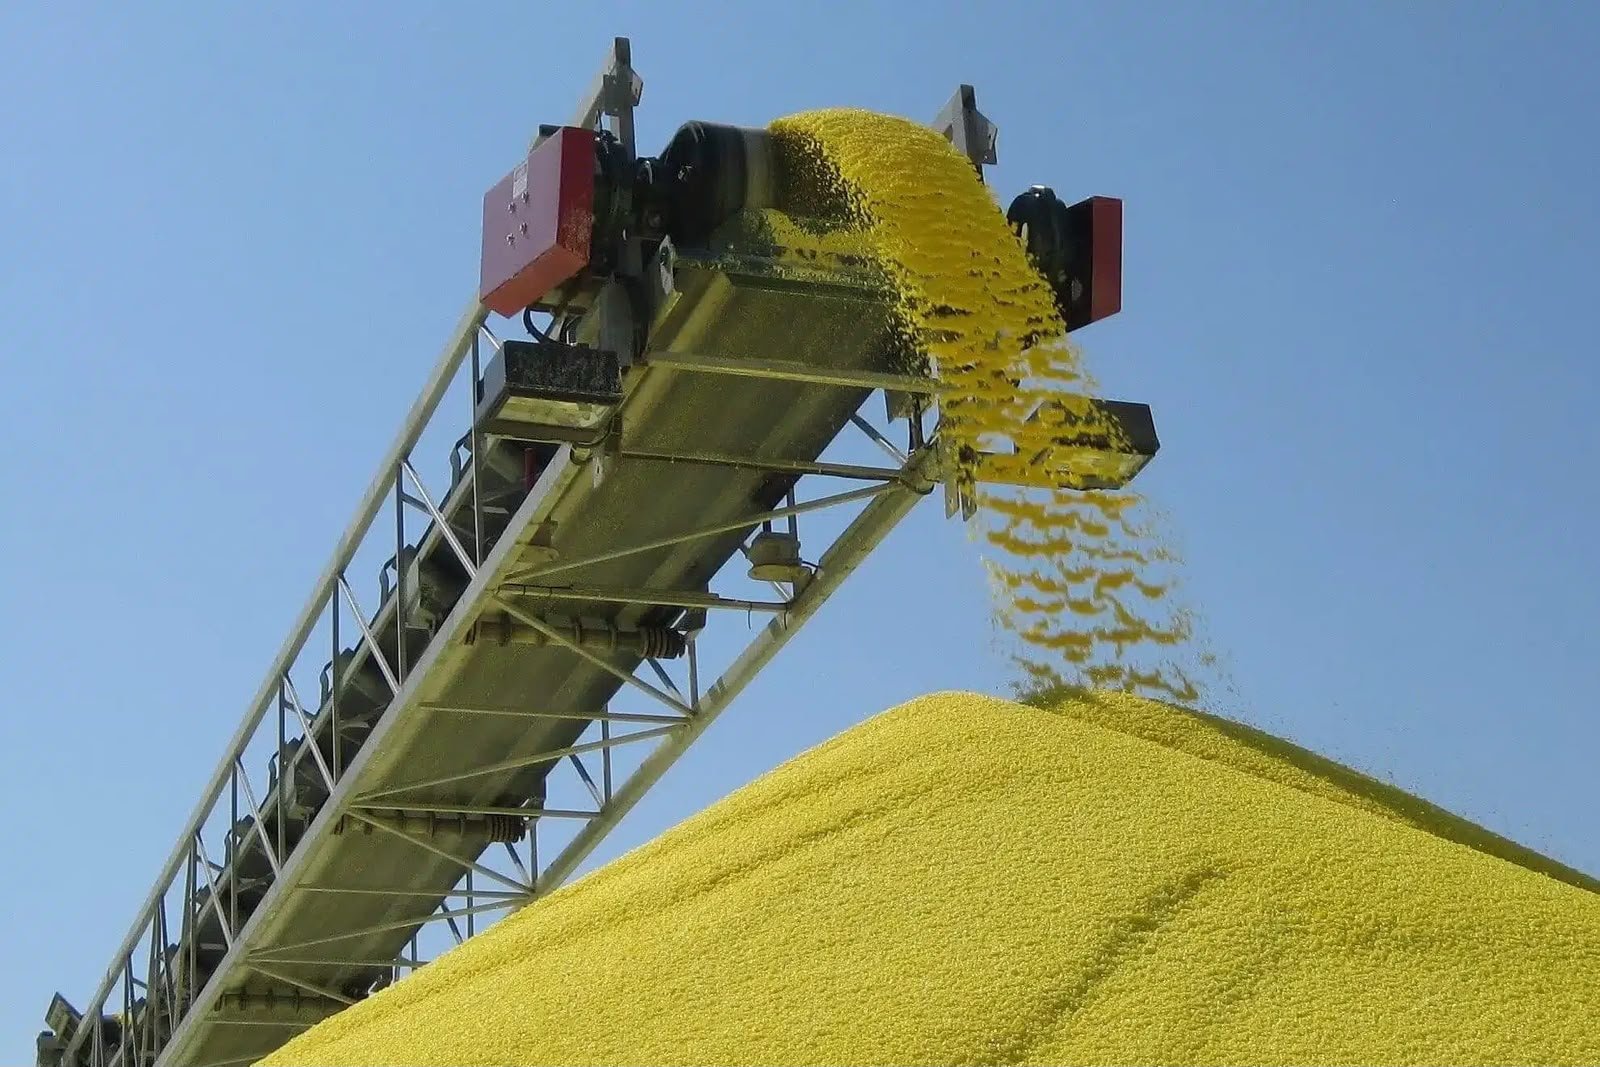
À l’origine de cette crise, une flambée spectaculaire du prix du soufre, intrant indispensable à la fabrication de l’acide sulfurique utilisé dans la transformation de la roche phosphatée. Depuis mars 2026, les tensions géopolitiques au Moyen-Orient et les perturbations logistiques dans le détroit d’Ormuz ont profondément bouleversé les approvisionnements mondiaux. Le prix de la tonne de soufre, qui oscillait entre 100 et 300 dollars en moyenne en 2023 et 2024, a dépassé 1 050 dollars durant l’été 2026. Une envolée que S&P qualifie de sans précédent.
À cette inflation des coûts s’ajoute une demande fragilisée par les difficultés financières des agriculteurs, dont le pouvoir d’achat limite les achats d’engrais phosphatés. Résultat : les marges des producteurs ont été fortement comprimées, malgré des prix de vente relativement soutenus. OCP n’a pas échappé à cette dégradation. Après une marge d’EBITDA ajustée de 35 % à fin 2025 et d’environ 28 % au premier semestre 2026, celle-ci devrait revenir autour de 15 % sur l’ensemble de l’exercice. Le chiffre d’affaires devrait néanmoins progresser de 5 à 6 %, grâce à la hausse des prix réalisés et à l’évolution du taux de change du dirham, malgré le recul des volumes.
L’ampleur du choc est confirmée par les résultats des autres grands producteurs. Au troisième trimestre 2026, l’EBITDA des activités phosphates a chuté de 83 % chez Mosaic, de 93 % chez Nutrien et de 83 % chez Ma’aden. Chez Nutrien, le coût de production d’une tonne de phosphate a même dépassé son prix de vente. Les réactions du secteur illustrent la gravité de la situation : fermetures de sites, réduction des volumes, prolongation des arrêts de production et coupes dans les investissements. Autant d’ajustements qui montrent que la crise dépasse largement le seul cas d’OCP.
Face à cette conjoncture, le Groupe a choisi de privilégier la préservation de ses équilibres financiers. Une stratégie que S&P considère comme déterminante pour le maintien de sa notation. OCP a ainsi ramené ses investissements à 22,7 milliards de dirhams en 2026, contre une moyenne annuelle de 35 milliards, et mobilisé 20 milliards de dirhams de capital hybride. Sa liquidité bénéficie également de 655 millions de dollars de lignes de crédit confirmées et d’un accès continu aux marchés financiers.
Le Groupe a parallèlement optimisé son portefeuille de produits et activé des lignes de financement supplémentaires. Cette gestion prudente vise à amortir la contraction des marges sans compromettre les investissements industriels stratégiques. Autre signal de cette rigueur : le management s’est engagé en faveur de l’annulation du dividende payable en 2027, sous réserve de l’approbation des organes de gouvernance compétents. Les ressources disponibles seront ainsi prioritairement consacrées à la préservation de la trésorerie et à la maîtrise de l’endettement.
Le ratio dette/EBITDA ajusté devrait toutefois atteindre temporairement 7,6 fois en 2026, sous l’effet de la baisse de rentabilité. S&P anticipe son amélioration dès 2027 et un retour en 2028 à un niveau inférieur à celui de 2025. L’agence juge par ailleurs la liquidité du Groupe adéquate à ce stade. Au-delà des mesures financières, la crise a accéléré une priorité industrielle : sécuriser durablement les approvisionnements en soufre et réduire la dépendance aux marchés extérieurs.
OCP a d’abord mobilisé ses partenariats internationaux pour maintenir ses flux malgré les perturbations logistiques. Le Groupe a renforcé ses achats directs auprès des producteurs et des raffineries et développé des corridors alternatifs, notamment au Canada, en Irak et au Turkménistan. Selon S&P, les approvisionnements nécessaires à la prochaine campagne agricole sont sécurisés. Mais la réponse est également industrielle. OCP a augmenté la part des engrais moins consommateurs de soufre dans son mix de production, notamment le TSP et PhosGold, afin de réduire l’intensité en intrants par tonne produite.
À plus long terme, le projet P2S doit permettre de valoriser des ressources domestiques issues notamment du phosphogypse et de la pyrite pour produire du soufre au Maroc. Une première contribution est attendue au second semestre 2027. L’enjeu est considérable : transformer une dépendance stratégique en capacité industrielle locale. Une évolution qui renforcerait la souveraineté des approvisionnements du Groupe et limiterait son exposition aux chocs géopolitiques internationaux.
2027-2028 : le scénario d’un véritable rebond
Pour S&P, 2026 constitue une année de transition avant une amélioration significative des performances. L’agence table sur une normalisation progressive des approvisionnements en soufre, une détente des coûts des intrants et une reprise de la demande mondiale. Ses projections financières sont particulièrement révélatrices. La marge d’EBITDA ajustée d’OCP devrait remonter entre 23 % et 25 % en 2027, puis dépasser 30 % en 2028, à mesure que les coûts du soufre et de l’ammoniac se normaliseront.
Le ratio FFO/dette ajusté, qui mesure la capacité du Groupe à générer des ressources financières au regard de son endettement, devrait également progresser : entre 18 % et 19 % en 2027, puis au-delà de 20 % en 2028. Cette amélioration attendue s’appuie sur des fondamentaux de marché favorables. Les stocks d’engrais phosphatés restent faibles dans plusieurs grands marchés importateurs, notamment au Brésil et en Amérique du Nord. Les besoins de reconstitution des stocks, le raffermissement des prix agricoles et le potentiel de rattrapage de la consommation après les faibles doses d’application de 2026 devraient soutenir la demande.
Parallèlement, l’offre mondiale demeure contrainte. Les exportations chinoises de DAP et de MAP devraient rester limitées, tandis que les réductions de capacités annoncées par plusieurs producteurs pourraient contribuer à rééquilibrer le marché. Au-delà de la reprise conjoncturelle, OCP dispose d’atouts structurels pour accompagner la croissance du marché mondial. Ses importantes réserves de phosphate, son intégration industrielle de la mine à l’engrais, la diversification de ses débouchés et la flexibilité de son outil de production constituent des avantages compétitifs majeurs.
Les perspectives de long terme sont également portées par la croissance démographique, les impératifs de sécurité alimentaire et la nécessité d’améliorer la fertilité des sols, particulièrement en Afrique et en Asie du Sud. Dans le même temps, plusieurs évolutions de l’offre mondiale renforcent les perspectives des producteurs disposant de ressources abondantes et de capacités industrielles compétitives. La Chine limite ses exportations pour privilégier son marché intérieur, tandis que des producteurs américains réduisent leurs capacités ou ferment des installations. Pour OCP, le ralentissement des investissements en 2026 relève donc davantage d’un réajustement du calendrier que d’un changement de cap. Les projets créateurs de valeur et ceux qui renforcent la compétitivité industrielle sont préservés, avec l’ambition de capter le prochain cycle de croissance.