Présentée comme une success-story de la révolution bancaire numérique, Ueno Bank s’est effondrée en quelques jours, laissant près de trois millions de clients dans l’incertitude. L’affaire a provoqué la chute du président paraguayen Santiago Peña.
Laila Lamrani
C’est une déconvenue de taille pour les chantres de la révolution numérique dans la finance. Au Paraguay, Ueno Bank, l’une des banques numériques les plus populaires du pays, vient de connaître une débâcle retentissante. En quelques jours, cette institution qui avait réussi à séduire près de trois millions de clients, soit environ 60 % de la population adulte, s’est retrouvée au bord du gouffre, entraînant dans sa chute une crise financière, sociale et politique sans précédent récent dans le pays.
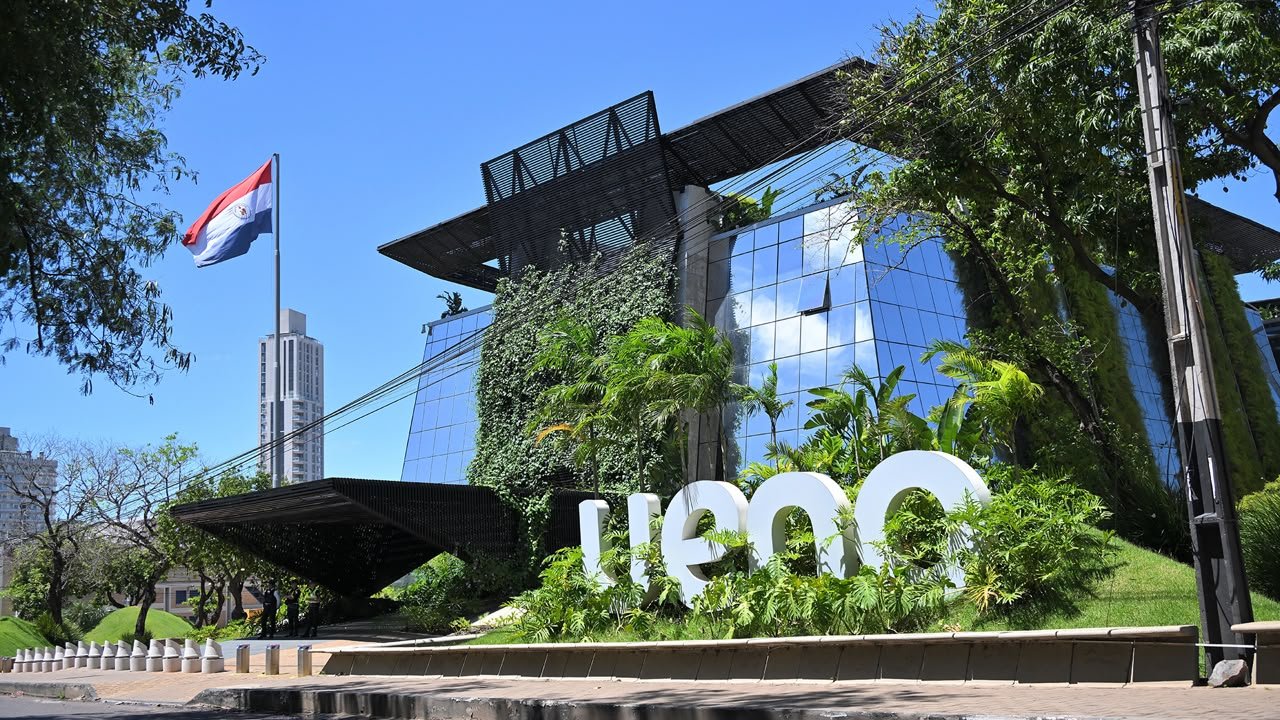
Lancée sous sa forme de banque numérique en novembre 2023 par le puissant groupe privé Vázquez, Ueno avait bâti son succès sur une stratégie commerciale particulièrement agressive : ouverture facile des comptes, services accessibles depuis une application mobile, remboursements pouvant atteindre 40 % sur certains achats par carte bancaire et multiplication des opérations promotionnelles. Une recette efficace pour conquérir rapidement une clientèle parfois éloignée des circuits bancaires traditionnels. À cette offensive numérique s’ajoutaient une forte présence publicitaire et le sponsoring de grandes équipes de football paraguayennes.
Mais derrière cette vitrine séduisante se cachait une réalité financière beaucoup moins reluisante. La croissance rapide de l’établissement, notamment après le rachat de Visión Banco en 2024, aurait fragilisé ses équilibres financiers. Cette acquisition aurait été réalisée sans disposer des ressources suffisantes, tandis que des pratiques de crédit particulièrement risquées auraient aggravé la situation.
Au cœur du scandale figurent notamment des prêts accordés à des entreprises appartenant au même groupe que la banque. Selon les premières investigations, ces financements auraient dépassé les limites réglementaires, sans garanties suffisantes et avec une comptabilisation contestable de certaines opérations. Autrement dit, la banque aurait prêté massivement à son propre environnement économique, au mépris des règles élémentaires de prudence bancaire. La situation a finalement éclaté au grand jour lorsque la Banque centrale paraguayenne a constaté, après correction des comptes, que le ratio de solvabilité d’Ueno était tombé à moins de la moitié du minimum réglementaire exigé. Le 3 novembre 2026, le régulateur a engagé une procédure de résolution, prélude à la liquidation de l’établissement.
Les conséquences ont été immédiates. Près de trois millions de clients se sont retrouvés privés d’accès à leurs comptes, leurs cartes bancaires et leurs moyens de paiement. Parmi eux figurent des salariés qui y percevaient leur rémunération, des retraités et de nombreux petits épargnants. La faillite a également révélé l’ampleur de l’exposition des finances publiques : jusqu’à 850 millions de dollars de fonds publics auraient été déposés dans l’établissement, dont environ 380 millions provenant de l’Institut de prévoyance sociale, chargé notamment du financement des retraites et de la protection sociale.
Pour limiter les dégâts, les autorités ont activé le Fonds de garantie des dépôts. Celui-ci couvre jusqu’à 75 salaires minimums mensuels, soit environ 38 000 dollars par déposant. Cette protection devrait permettre de rembourser intégralement quelque 97 % des épargnants, selon les estimations communiquées. Les remboursements ont commencé, mais le sort des dépôts dépassant le plafond garanti demeure incertain.
L’affaire a pris une dimension explosive en raison des liens entre la banque et le pouvoir politique. Le président Santiago Peña avait été associé au groupe propriétaire d’Ueno avant de prendre ses distances en 2025. Plus embarrassant encore, il avait nommé à la tête de la Banque centrale Carlos Carvallo, ancien dirigeant de l’établissement. Ce mélange des genres soulève de sérieuses interrogations sur l’indépendance du contrôle bancaire et la responsabilité des autorités dans la prévention de la crise. La justice a ouvert plusieurs enquêtes pour des faits présumés de fraude, d’abus de confiance et de mauvaise gestion. Des dirigeants de la banque ont été arrêtés. Santiago Peña a, lui aussi, été destitué par le Congrès et fait l’objet de poursuites judiciaires, qu’il conteste.
Au-delà du sort d’Ueno, cette faillite pose une question fondamentale : jusqu’où peut-on pousser la croissance d’une banque au nom de l’innovation sans sacrifier les règles élémentaires de prudence? Elle rappelle surtout qu’une application élégante, des offres commerciales généreuses et des millions de téléchargements ne constituent pas une garantie de solidité financière.
Le Paraguay devra désormais gérer un double défi : indemniser les épargnants et récupérer autant que possible les fonds publics engagés, tout en restaurant la confiance dans ses institutions. Car dans cette affaire, la technologie n’a pas fait disparaître les vieilles pratiques bancaires douteuses. Elle leur a simplement offert une interface plus moderne.