Entre flambée du soufre, recul des résultats, retrait de Fitch et recomposition de sa stratégie financière, le groupe phosphatier traverse une séquence délicate. Mais réduire cette période à une crise est une lecture trop réductrice. Voici pourquoi.
Ahmed Zoubaïr
Le géant marocain des phosphates est-il en train de traverser une zone de turbulences ou de préparer un nouveau virage stratégique ? Les deux phénomènes ne sont pas incompatibles. Depuis les perturbations provoquées par la fermeture du détroit d’Ormuz, OCP doit composer avec un environnement particulièrement contraignant. La flambée du prix du soufre, matière première indispensable à la fabrication de l’acide sulfurique utilisé dans la transformation du phosphate, a sérieusement bousculé son équation économique. À cette pression sur les coûts se sont ajoutées des interrogations sur son endettement, le retrait de Fitch Ratings de son dispositif de notation et une série de décisions financières qui alimentent des commentaires parfois malveillants sur la trajectoire du groupe.
Pour autant, le tableau mérite d’être regardé dans toute sa complexité. Car si le choc est réel, il ne signifie pas que le modèle OCP est à bout de souffle. Il met surtout à l’épreuve sa capacité à absorber les secousses internationales et à accélérer des transformations qui, pour certaines, étaient déjà dans les cartons.
Ormuz, le grain de soufre dans la machine
Le premier front est industriel. La paralysie des flux maritimes dans le détroit d’Ormuz, passage stratégique pour une part considérable du commerce mondial du soufre, a provoqué une flambée des cours et renchéri considérablement les approvisionnements du groupe. Or, pour OCP, le soufre n’est pas un intrant secondaire : il constitue un maillon essentiel de la chaîne de production des engrais phosphatés.
Les chiffres donnent la mesure du choc. Selon les données de l’Office des changes, les importations marocaines de soufre brut ont atteint 20,2 milliards de dirhams sur les huit premiers mois de 2026, soit une augmentation de 12,3 milliards par rapport à la même période de l’année précédente. Cette envolée intervient alors même que les exportations d’engrais ont reculé.
Il serait pour le moins injuste de reprocher à OCP de ne pas avoir anticipé un événement géopolitique d’une telle ampleur. La fermeture du détroit d’Ormuz et ses répercussions sur les chaînes mondiales d’approvisionnement constituent un choc exogène, difficilement prévisible, dont aucun groupe industriel ne pouvait véritablement mesurer à l’avance l’ampleur et la durée. La preuve en est que plusieurs multinationales, autrement plus puissantes et disposant de moyens financiers et logistiques considérables, ont elles aussi subi de plein fouet les conséquences de cette rupture. OCP n’a donc pas été épargné par une onde de choc qui dépasse largement son périmètre et ses capacités d’anticipation.
Au premier semestre 2026, OCP a ainsi réalisé un chiffre d’affaires de 48,4 milliards de dirhams, en baisse d’environ 7 % sur un an. Son excédent brut d’exploitation s’est établi à 13,3 milliards, enregistrant un recul de 28,5 %. La pression sur les marges est donc incontestable.
Mais il serait réducteur de ne voir dans cette séquence qu’une dégradation de la performance puisque groupe a activé plusieurs leviers d’adaptation : diversification géographique des fournisseurs, sécurisation des stocks, ajustement des cadences industrielles et réorientation progressive de son portefeuille vers des produits moins dépendants du soufre.
Le triple superphosphate (TSP) illustre cette inflexion. Moins gourmand en soufre et ne nécessitant pas d’ammoniac dans son processus de fabrication, il constitue une alternative intéressante dans un contexte de tension sur les matières premières. OCP a également déployé des efforts pour développer des sources d’approvisionnement alternatives, notamment au Kazakhstan, au Canada et en Asie centrale. À plus long terme, la valorisation de ressources locales issues de minerais sulfurés, avec notamment Managem, pourrait contribuer à réduire cette dépendance extérieure.
Autre épisode qui a alimenté les interrogations, le retrait de Fitch Ratings. Le 12 novembre, l’agence américaine a annoncé la suppression de l’ensemble de ses notations concernant OCP, après que le groupe eut décidé de ne plus participer à son processus d’évaluation. La nuance est importante : il ne s’agit pas d’une dégradation prononcée par Fitch, mais d’un désengagement volontaire de l’émetteur.
Avant ce retrait, l’agence avait confirmé la note BB+, assortie d’une perspective stable. Une appréciation inférieure d’un cran à celles attribuées par Moody’s (Baa3) et Standard & Poor’s (BBB-), qui maintiennent toutes deux OCP dans la catégorie investissement.
Le groupe conserve donc deux notations internationales, mais renonce à un troisième regard sur sa situation financière. Une décision qui peut se comprendre compte tenu de la différence de perception entre les agences, mais qui ne fait pas disparaître les questions soulevées par Fitch sur l’évolution de l’endettement et la pression exercée sur les marges. En matière de financement international, la transparence et la confiance des investisseurs restent en effet des actifs aussi précieux que les réserves de phosphate.
Il convient toutefois de ne pas confondre retrait de notation et incident de crédit. Aucun défaut de paiement ni déclassement supplémentaire n’a été annoncé à cette occasion. Les appréciations de Moody’s et S&P restent en vigueur. Le débat porte davantage sur la stratégie de communication financière du groupe et sur la manière dont il souhaite être évalué par les marchés.
Dans le même registre financier, OCP a annoncé le remboursement anticipé d’un emprunt obligataire subordonné perpétuel émis en décembre 2016. L’opération, prévue pour le 23 décembre 2026, porte sur l’intégralité des obligations encore en circulation, réparties entre six tranches. Le remboursement s’effectuera à leur valeur nominale, majorée du coupon dû à cette échéance.
Cette décision mérite d’être replacée dans son contexte. Il ne s’agit pas d’un remboursement précipité consécutif au retrait de Fitch, mais de l’exercice d’une option contractuelle prévue dès l’émission initiale. Elle intervient néanmoins à un moment où le groupe reconfigure sa structure de financement et cherche à préserver ses marges de manœuvre.
Il faut également rappeler qu’en avril 2026, OCP avait réalisé une opération historique en levant 1,5 milliard de dollars à travers une émission obligataire hybride perpétuelle internationale, une première pour une entreprise africaine. Cette levée visait notamment à diversifier ses ressources financières et à soutenir son programme d’investissement. Les deux opérations témoignent d’une gestion active de la dette, même si leur portée exacte ne pourra être appréciée qu’à la lumière de l’évolution des flux de trésorerie et du coût global du financement.
L’uranium, nouvelle frontière du groupe
Mais c’est peut-être sur le terrain de la diversification que se dessine le changement le plus intéressant. OCP ne veut manifestement pas rester cantonné à son métier historique, aussi stratégique soit-il. “Les discussions engagées avec les groupes français EDF et Orano autour de la valorisation de l’uranium naturellement présent dans la roche phosphatée ouvrent une perspective industrielle inédite”, explique à cet égard un expert.
L’idée consiste à récupérer cette matière à partir de l’acide phosphorique produit par le groupe, puis à la transformer en concentré d’uranium, communément appelé yellowcake. Un projet d’unité industrielle près de Jorf Lasfar est envisagé à l’horizon 2028. Selon les informations rapportées par la presse internationale, les premiers essais à petite échelle ont donné des résultats concluants et les progrès technologiques permettent d’envisager une extraction économiquement viable.
L’enjeu dépasse largement le seul périmètre d’OCP. Dans un contexte où la France cherche à diversifier ses sources d’approvisionnement en combustible nucléaire, le Maroc pourrait devenir un partenaire industriel de premier plan. Les discussions pourraient déboucher sur un protocole d’accord à l’occasion de la visite d’État envisagée du roi Mohammed VI à Paris en janvier 2027.
Ce projet n’est cependant pas encore un partenariat industriel définitivement conclu. Une première tentative de coopération franco-marocaine dans ce domaine, en 2007, n’avait pas abouti. La rentabilité de l’extraction constituait alors le principal obstacle. La nouvelle approche devra par conséquent faire ses preuves à l’échelle industrielle. Mais le simple fait que cette piste soit réactivée, avec des technologies plus performantes et un contexte énergétique différent, témoigne de l’intérêt stratégique de cette diversification.
Terrab, l’art de rebattre les cartes
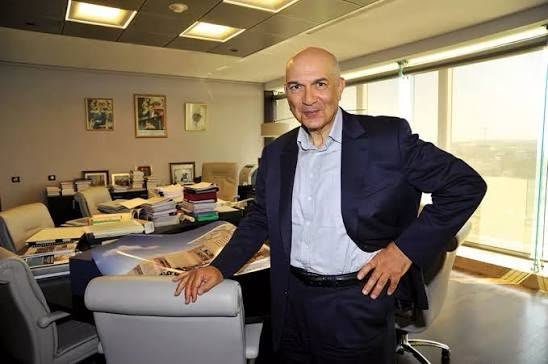
Au milieu de cette recomposition, un acteur occupe naturellement le devant de la scène : Mostafa Terrab. À la tête d’OCP depuis deux décennies, le président du groupe s’est construit une réputation de dirigeant capable de faire évoluer en profondeur un modèle industriel, d’anticiper les mutations des marchés et de transformer les contraintes en opportunités. La séquence actuelle constitue un défi pour ce manager hors pair et un nouveau test de cette capacité d’adaptation.
La stratégie semble désormais s’articuler autour de plusieurs priorités : réduire la vulnérabilité aux matières premières importées, optimiser le portefeuille de fertilisants, réaménager les équilibres financiers et ouvrir de nouveaux relais de croissance. Le développement du TSP, les pistes d’approvisionnement local en soufre et le projet de valorisation de l’uranium s’inscrivent dans cette logique.
Cette réorientation intervient également dans un contexte d’arbitrages financiers. Le groupe a dû revoir certaines dépenses d’investissement, avec une baisse de 36 % de ses investissements au premier semestre, selon les données rapportées. L’enjeu consiste donc à préserver les projets les plus structurants sans compromettre les ambitions industrielles de long terme.
Il serait néanmoins prématuré de considérer que tous les défis sont derrière OCP. La volatilité des matières premières, le poids de l’endettement, les tensions sur les marges et la confiance des investisseurs continueront sans doute de peser sur les prochains exercices. La diversification ne produira pas non plus ses effets du jour au lendemain. Mais le groupe dispose d’atouts considérables : des réserves phosphatières de premier plan, une position dominante sur le marché mondial des engrais, une infrastructure industrielle intégrée et une présence commerciale internationale forte.
Mostafa Terrab a compris que le modèle de demain ne pourra pas être une simple reproduction de celui d’hier. Le choc d’Ormuz agit, à cet égard, comme un accélérateur de transformation. Entre restructuration financière, diversification industrielle et exploration de nouveaux métiers, le patron d’OCP paraît résolument engagé dans une nouvelle partie d’échecs dont les prochaines décisions seront déterminantes.
Le géant des phosphates ne joue pas seulement la défensive face à la crise. Il cherche aussi à redessiner son terrain de jeu avec de nouvelles règles du jeu.